Partager un logement, des courses, des abonnements : dès lors que les dépenses se mêlent, la question d’un compte bancaire commun se pose. Ouvrir un compte commun en France reste une démarche simple, accessible à tous les couples quelle que soit leur situation matrimoniale, et ne requiert que quelques pièces justificatives classiques. Pourtant, au-delà de la simplicité administrative, l’essentiel se joue après l’ouverture : la solidarité des co-titulaires engage les deux partenaires sur les dettes et les incidents de paiement, et une répartition claire des dépenses définie dès le départ évite les litiges. Ce guide détaille les documents à réunir, les étapes de souscription, les méthodes de gestion à deux et les pièges juridiques à anticiper pour transformer cet outil bancaire en organisation sereine et transparente.
Compte commun, compte joint, compte individuel : de quoi parle-t-on exactement ?
Le compte commun, également appelé compte joint, également appelé compte joint, désigne un compte bancaire détenu par au moins deux co-titulaires, chacun pouvant le faire fonctionner seul. Concrètement, chaque titulaire dispose de moyens de paiement personnels (carte bancaire, chéquier) rattachés au même compte, sans avoir besoin de l’accord de l’autre pour effectuer une opération : virement, retrait, paiement ou prélèvement. Cette autonomie distingue le compte joint du compte indivis, qui impose la signature de tous les titulaires pour chaque mouvement.
Selon le ministère de l’Économie, les cotitulaires d’un compte joint sont solidairement responsables des dettes nées du fonctionnement du compte, lequel peut être ouvert entre personnes liées ou non par un lien de parenté. Cette solidarité constitue le point de bascule de toute la décision : elle signifie qu’un découvert contracté par l’un des co-titulaires engage les deux, qu’un chèque sans provision signé par l’un entraîne l’interdiction bancaire pour les deux, et que la banque peut réclamer le remboursement d’une dette à n’importe lequel des titulaires, même si celui-ci n’a pas effectué l’opération incriminée.
Le compte individuel, en revanche, reste sous la seule responsabilité de son titulaire. Une procuration peut être accordée à un proche pour gérer ce compte personnel, mais elle ne crée aucune solidarité : le mandataire agit au nom du titulaire, et seul ce dernier reste responsable des incidents. La procuration peut être révoquée à tout moment par le titulaire, alors qu’un compte joint ne peut être clôturé ou désolidarisé que par accord écrit de tous les co-titulaires.
Dans une organisation à deux, le compte commun complète généralement les comptes individuels plutôt qu’il ne les remplace. Le couple conserve ainsi une autonomie pour les dépenses personnelles, l’épargne ou les revenus, tout en mutualisant les charges du foyer sur un compte partagé. Cette configuration mixte répond à la fois au besoin de transparence sur les dépenses communes et à la préservation de la traçabilité individuelle, objection fréquente des couples qui hésitent à tout centraliser. Pour ouvrir un compte bancaire commun, la démarche reste identique quelle que soit la situation matrimoniale : mariage, PACS ou simple concubinage n’imposent aucune condition différente.
Solidarité totale des co-titulaires : Chaque titulaire d’un compte joint peut être tenu responsable de l’intégralité des dettes et incidents générés par l’autre, y compris pour des opérations qu’il n’a pas autorisées ni même connues. Cette responsabilité solidaire s’applique aux découverts, aux chèques sans provision et à tout engagement pris sur le compte.
Quelles pièces justificatives faut-il pour ouvrir un compte commun ?
La liste des documents exigés pour ouvrir un compte commun reste courte et standardisée en France. Chaque co-titulaire doit fournir une pièce d’identité en cours de validité (carte nationale d’identité, passeport ou titre de séjour), un justificatif de domicile récent (facture d’électricité, de gaz, quittance de loyer, avis d’imposition) et sa signature sur le contrat de compte joint. Ces trois éléments constituent le socle obligatoire, imposé par la réglementation de lutte contre le blanchiment d’argent et de vérification d’identité des clients bancaires.
La Banque de France précise que cette liste n’est pas exhaustive : certaines banques peuvent demander en complément un justificatif de revenus, un relevé d’identité bancaire du compte individuel existant ou des informations sur la situation professionnelle. Ces pièces supplémentaires facilitent l’évaluation du profil et la détermination des plafonds de paiement ou d’autorisation de découvert, mais elles ne constituent pas une condition légale d’ouverture. En pratique, préparer un dossier complet dès le départ évite les allers-retours et accélère le traitement de la demande.
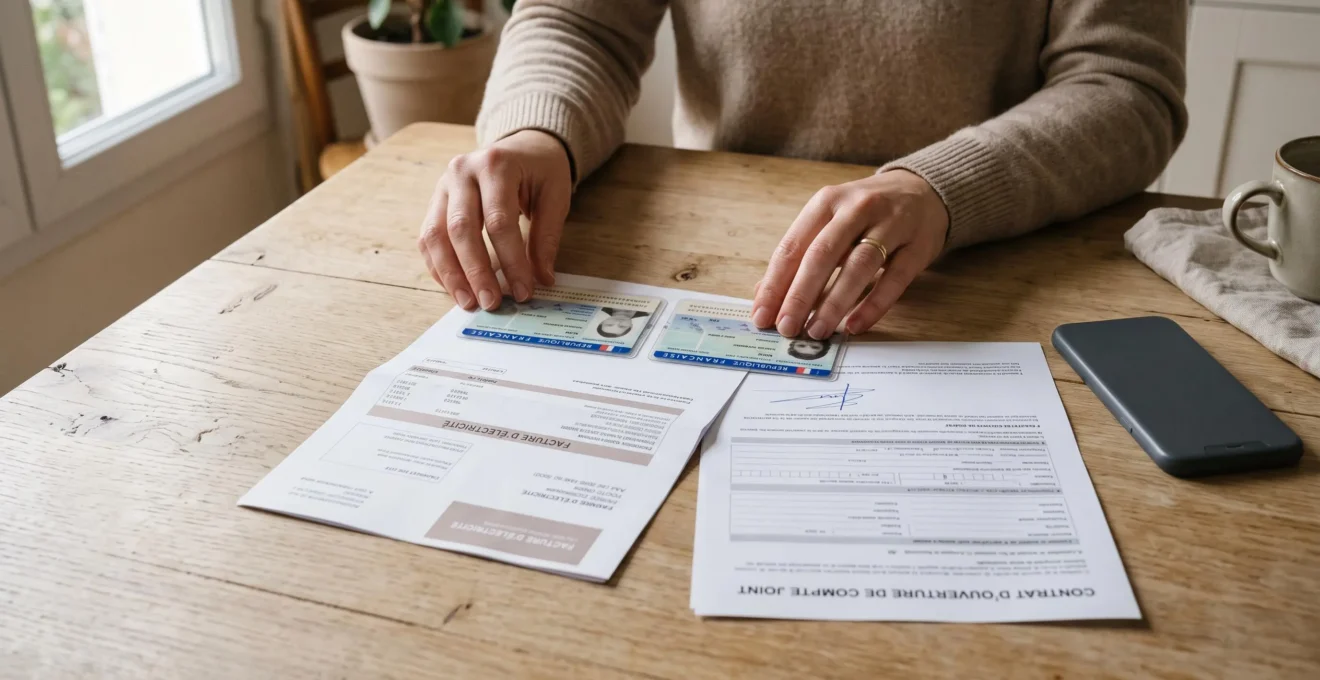
Un point essentiel : les pièces justificatives sont requises pour chacun des deux co-titulaires, même si un seul des partenaires effectue matériellement la démarche en ligne ou en agence. La banque vérifie l’identité et l’adresse de tous les titulaires avant d’ouvrir le compte, conformément aux obligations réglementaires françaises. Cette exigence protège à la fois la banque et les clients, en garantissant que tous les co-titulaires sont bien informés et consentants.
L’ouverture d’un compte commun est gratuite dans la majorité des établissements en France : aucun frais n’est facturé pour la constitution du dossier ni pour la mise à disposition des moyens de paiement initiaux. Seuls les frais de gestion mensuels ou annuels, variables selon la formule choisie, s’appliquent ensuite. Cette simplicité de la démarche et son caractère peu coûteux rassurent les couples qui craignent une procédure administrative lourde ou des frais cachés.
Documents à préparer pour chaque co-titulaire :
- Une pièce d’identité en cours de validité (CNI, passeport ou titre de séjour)
- Un justificatif de domicile récent (facture d’énergie, quittance de loyer, avis d’imposition)
- La signature manuscrite ou électronique du contrat de compte joint
- Éventuellement, un justificatif de revenus ou un RIB d’un compte existant selon la banque
Ouvrir un compte commun en ligne : les étapes concrètes à suivre
La souscription en ligne d’un compte commun se déroule généralement en quelques étapes standardisées. Le couple commence par choisir une formule bancaire adaptée à ses besoins : compte sans frais de tenue de compte, formule intermédiaire avec services inclus ou offre premium avec assurances et plafonds élevés. Cette sélection détermine les tarifs mensuels, les moyens de paiement fournis (carte à autorisation systématique, carte à débit immédiat ou différé) et les services associés (découvert autorisé, assurance moyens de paiement, application mobile).
Une fois la formule sélectionnée, chaque co-titulaire remplit ses informations personnelles et télécharge ses pièces justificatives sur la plateforme sécurisée de la banque. La signature électronique du contrat de compte intervient ensuite, généralement par code SMS ou signature électronique qualifiée. Certaines banques proposent une ouverture entièrement dématérialisée, d’autres exigent un premier rendez-vous en agence ou une confirmation par courrier. Le délai entre la souscription et la réception des moyens de paiement varie de quelques jours à deux semaines selon l’établissement et la complétude du dossier.
Le Crédit Coopératif, banque coopérative, illustre cette démarche avec une ouverture de compte commun accessible en ligne. Selon les informations communiquées par la marque, la banque propose une offre de bienvenue pouvant aller jusqu’à 130 euros sous conditions, une gamme tarifaire détaillée sur son site officiel et des engagements affichés en matière de traçabilité de l’argent déposé et d’exclusion du financement des énergies fossiles. Ces éléments, présentés par la banque elle-même, doivent être vérifiés directement sur la page d’ouverture du compte pour s’assurer de leur actualité et de leurs conditions d’application. Aucune banque ne garantit la performance d’un compte commun ni l’absence de frais : la grille tarifaire et les conditions générales restent les seules références contractuelles opposables.
Les critères de comparaison entre formules bancaires portent principalement sur les tarifs (cotisation mensuelle, frais de tenue de compte, frais de découvert), les services inclus (assurance moyens de paiement, plafonds de retrait et de paiement, accès aux agences) et les engagements éthiques ou écologiques affichés par la banque. Le couple débutant doit estimer le montant des dépenses communes mensuelles, la fréquence d’utilisation des moyens de paiement et l’importance accordée à la transparence bancaire pour choisir une offre réellement adaptée.
Les offres de bienvenue, fréquemment mises en avant lors de la souscription, méritent une lecture attentive des conditions : montant versé sous réserve d’un certain nombre de paiements par carte, de virements de revenus réguliers ou de maintien du compte pendant une durée minimale. Ces avantages promotionnels ne doivent pas masquer les frais récurrents ni orienter la décision au détriment des critères structurels (tarifs, solidité, transparence). Le couple méfiant vis-à-vis du discours commercial vérifie systématiquement la grille tarifaire officielle et les conditions générales avant de s’engager.
Comment répartir les dépenses à deux sans créer de tensions ?
La répartition des dépenses constitue le cœur de la gestion quotidienne du compte commun. Deux méthodes principales s’opposent : la répartition à parts égales et la répartition proportionnelle aux revenus. La première méthode consiste à verser chaque mois un montant identique sur le compte commun, quel que soit le salaire de chaque partenaire. Elle simplifie les calculs, renforce le sentiment d’équité formelle et convient aux couples aux revenus proches ou à ceux qui souhaitent une contribution symétrique.
La répartition proportionnelle aux revenus, en revanche, ajuste la contribution de chaque co-titulaire en fonction de son salaire. Si l’un gagne 2 000 euros et l’autre 3 000 euros, le premier verse 40 % du montant total nécessaire, le second 60 %. Cette méthode répond à une logique d’équité réelle plutôt que formelle : chaque partenaire participe à hauteur de ses moyens, ce qui évite qu’un écart de revenus ne crée un déséquilibre dans le niveau de vie ou dans la capacité d’épargne personnelle. Les couples aux salaires inégaux privilégient généralement cette solution pour préserver l’autonomie financière de celui qui gagne moins.
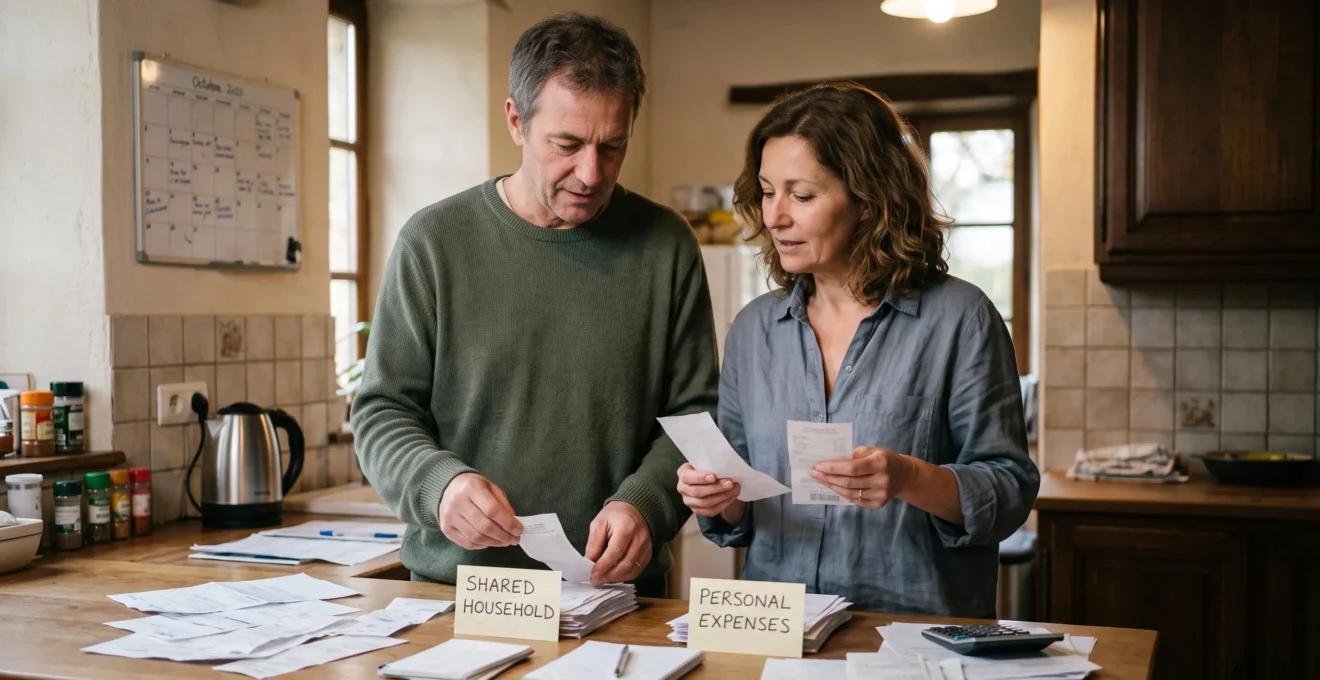
Le compte commun partiel représente une troisième voie : le compte joint sert exclusivement aux dépenses partagées (loyer, charges, courses alimentaires, abonnements), tandis que chaque partenaire conserve son compte individuel pour ses revenus, son épargne et ses dépenses personnelles. Cette organisation hybride répond à l’objection de traçabilité des dépenses individuelles et facilite l’acceptation du compte commun par les couples qui tiennent à leur autonomie financière. Elle impose toutefois de catégoriser chaque dépense dès l’achat et de gérer plusieurs virements mensuels.
Les bonnes pratiques de transparence renforcent la viabilité de toute méthode choisie. Définir par écrit, dès l’ouverture du compte, les catégories de dépenses communes (loyer, courses, abonnements énergie, internet, assurances habitation) et les catégories personnelles (vêtements, loisirs individuels, cadeaux) évite les malentendus. Une revue périodique du budget commun, mensuelle ou trimestrielle, permet d’ajuster les virements si les charges augmentent ou si les revenus évoluent. Conserver les justificatifs des dépenses importantes et consulter régulièrement l’historique des opérations sur l’application bancaire maintiennent la confiance et détectent rapidement les anomalies.
Au-delà de la gestion du compte, la mutualisation des achats constitue un levier d’économies complémentaire pour les couples qui partagent leurs finances.
Les pièges à éviter avec un compte commun : découvert, procuration et séparation
Le découvert bancaire représente le premier risque d’un compte commun. Si l’un des co-titulaires effectue un retrait ou un paiement qui met le compte à découvert, les deux titulaires deviennent solidairement responsables de cette dette. La banque peut réclamer le remboursement à n’importe lequel des deux, indépendamment de celui qui a initié l’opération. En cas de découvert non autorisé ou de dépassement du découvert autorisé, des frais d’intervention et des agios s’appliquent, engageant là encore les deux co-titulaires.
L’incident le plus pénalisant concerne les chèques sans provision. La Finance pour Tous rappelle qu’en cas d’émission d’un chèque sans provision suffisante, non régularisé, la mesure d’interdiction bancaire s’applique à chacun des cotitulaires et à chacun de leurs autres comptes personnels. Concrètement, un chèque sans provision signé par l’un des partenaires sur le compte commun entraîne l’interdiction d’émettre des chèques pour les deux, y compris sur leurs comptes individuels. Cette conséquence, souvent méconnue au moment de l’ouverture, justifie une vigilance constante sur le solde du compte et une communication permanente entre les co-titulaires sur les opérations à venir.
La confusion entre compte joint et procuration bancaire génère également des attentes erronées. Une procuration accordée sur un compte individuel permet à un tiers de gérer ce compte au nom du titulaire, mais elle ne crée aucune solidarité : seul le titulaire reste responsable des incidents, et il peut révoquer la procuration à tout moment. Un compte joint, en revanche, engage durablement les deux co-titulaires : la clôture ou la désolidarisation ne peut se faire sans l’accord écrit de tous. Cette différence structurelle impose de choisir le bon outil selon le niveau d’engagement souhaité.
La procédure de clôture d’un compte joint requiert, selon la Banque de France, le respect du formalisme prévu dans la convention de compte et la signature conjointe de l’ensemble des cotitulaires. En pratique, les deux partenaires doivent adresser une lettre recommandée signée par tous deux à la banque pour demander la clôture. En cas de désaccord ou de séparation conflictuelle, un seul co-titulaire peut demander la désolidarisation du compte : le compte joint est alors transformé en compte indivis, ce qui bloque toute opération jusqu’à l’accord de tous les titulaires ou jusqu’à une décision judiciaire. Cette possibilité protège le co-titulaire qui craint de nouvelles dettes contractées par l’autre après la rupture.
La Finance pour Tous précise que d’un commun accord, les cotitulaires peuvent demander la désolidarisation par courrier signé par tous : le compte-joint n’est pas clôturé mais il devient un compte indivis, lequel impose ensuite la signature des deux pour chaque mouvement. Cette transformation offre un verrou de sécurité en cas de litige, mais elle complique la gestion quotidienne et nécessite généralement une clôture définitive rapide.
Interdiction bancaire partagée : Un chèque sans provision émis par l’un des co-titulaires entraîne l’interdiction d’émettre des chèques pour les deux partenaires, y compris sur leurs comptes individuels respectifs. Cette mesure s’applique automatiquement et peut durer jusqu’à cinq ans si l’incident n’est pas régularisé.
FAQ : vos questions sur l’ouverture et la gestion d’un compte commun
Peut-on ouvrir un compte commun sans être marié ni pacsé ?
Oui, le compte commun est accessible à tous les couples, quel que soit leur statut : mariage, PACS ou simple concubinage. Aucune condition de lien juridique n’est imposée par la réglementation française. Deux personnes sans lien de parenté peuvent également ouvrir un compte joint, par exemple deux colocataires ou deux associés. La banque vérifie uniquement l’identité et le domicile de chaque co-titulaire, sans exiger de justificatif de situation matrimoniale.
Peut-on avoir un compte commun et un compte individuel dans la même banque ?
Absolument, et cette organisation est même fréquente. Chaque partenaire conserve son compte personnel pour ses revenus, son épargne et ses dépenses individuelles, tout en détenant conjointement un compte commun pour les charges partagées. Cette configuration mixte facilite la traçabilité des dépenses personnelles et préserve l’autonomie financière de chacun, tout en mutualisant les frais du foyer. Les deux types de comptes peuvent coexister dans le même établissement ou dans des banques différentes.
Faut-il rediriger son virement de salaire vers le compte commun ?
Non, ce n’est pas nécessaire. La plupart des couples conservent leur virement de salaire sur leur compte individuel et alimentent le compte commun par un virement mensuel automatique du montant convenu (part égale ou proportionnelle aux revenus). Cette méthode préserve la gestion personnelle des revenus et facilite l’ajustement de la contribution commune en cas d’évolution des charges. Aucune obligation légale ni bancaire n’impose de verser directement son salaire sur le compte joint, et l’employeur n’a pas à être informé de l’existence du compte commun.
Un compte commun a-t-il un impact sur la déclaration d’impôts du couple ?
Le compte commun lui-même n’a aucun impact fiscal direct. La déclaration d’impôts dépend uniquement du statut matrimonial du couple : les couples mariés ou pacsés peuvent effectuer une déclaration commune, ce qui modifie le nombre de parts fiscales et le calcul de l’impôt, tandis que les concubins restent imposés séparément. Le compte bancaire utilisé pour gérer les dépenses ne change rien à cette règle. En revanche, les intérêts générés par un compte commun rémunéré sont imposables pour chaque co-titulaire à hauteur de sa part, généralement 50 % pour un compte à deux.
Quels justificatifs conserver pour suivre les dépenses du compte commun ?
Conserver les factures et tickets de caisse des dépenses importantes (courses, abonnements, travaux, équipements) permet de vérifier la répartition convenue et de résoudre rapidement les désaccords. L’historique des opérations disponible sur l’application bancaire offre une traçabilité complète, mais les justificatifs papier ou numériques facilitent la catégorisation des dépenses (communes ou personnelles) et la préparation d’un budget prévisionnel. Une simple organisation par mois ou par type de dépense suffit, sans formalisme excessif.
Ouvrir un compte commun demande peu de pièces justificatives et peut se faire entièrement en ligne en quelques jours. La démarche administrative reste simple, mais la vigilance juridique s’impose : solidarité totale des co-titulaires, découvert partagé et procédure de clôture encadrée nécessitent une compréhension claire des engagements. Une fois le compte ouvert, la répartition des dépenses définie dès le départ (part égale, proportionnelle aux revenus ou compte commun partiel) et la transparence maintenue sur les opérations transforment cet outil bancaire en organisation sereine et équitable. Le choix de la banque repose sur des critères vérifiables (tarifs, services, transparence affichée), et les retours clients peuvent éclairer la décision sans pour autant constituer une garantie de qualité. Avec les bons documents, une méthode de gestion claire et une vigilance partagée, le compte commun simplifie réellement la vie quotidienne du couple.